Make-or-Buy na Gestão de Projetos: matemática financeira na decisão entre Fazer ou Terceirizar
Conteúdo
A decisão entre mobilizar frota própria ou locar maquinário para a execução de um projeto transcende a simples comparação de propostas comerciais. Na disciplina de Gestão de Aquisições, essa escolha, conhecida como análise Make-or-Buy, exige o domínio de variáveis contábeis, tributárias e operacionais que frequentemente escapam aos orçamentos superficiais. O verdadeiro custo de um equipamento não está impresso em sua nota fiscal, mas diluído ao longo do seu ciclo de vida no canteiro de obras.
O Custo Total de Propriedade (TCO) e a Gestão Patrimonial
Para estruturar uma decisão executiva blindada, o gestor de projetos deve abandonar a visão estática do fluxo de caixa e adotar a modelagem do Custo Total de Propriedade, ou TCO (Total Cost of Ownership). O TCO representa a soma de todos os custos diretos e indiretos para adquirir, operar, manter e desmobilizar um ativo.
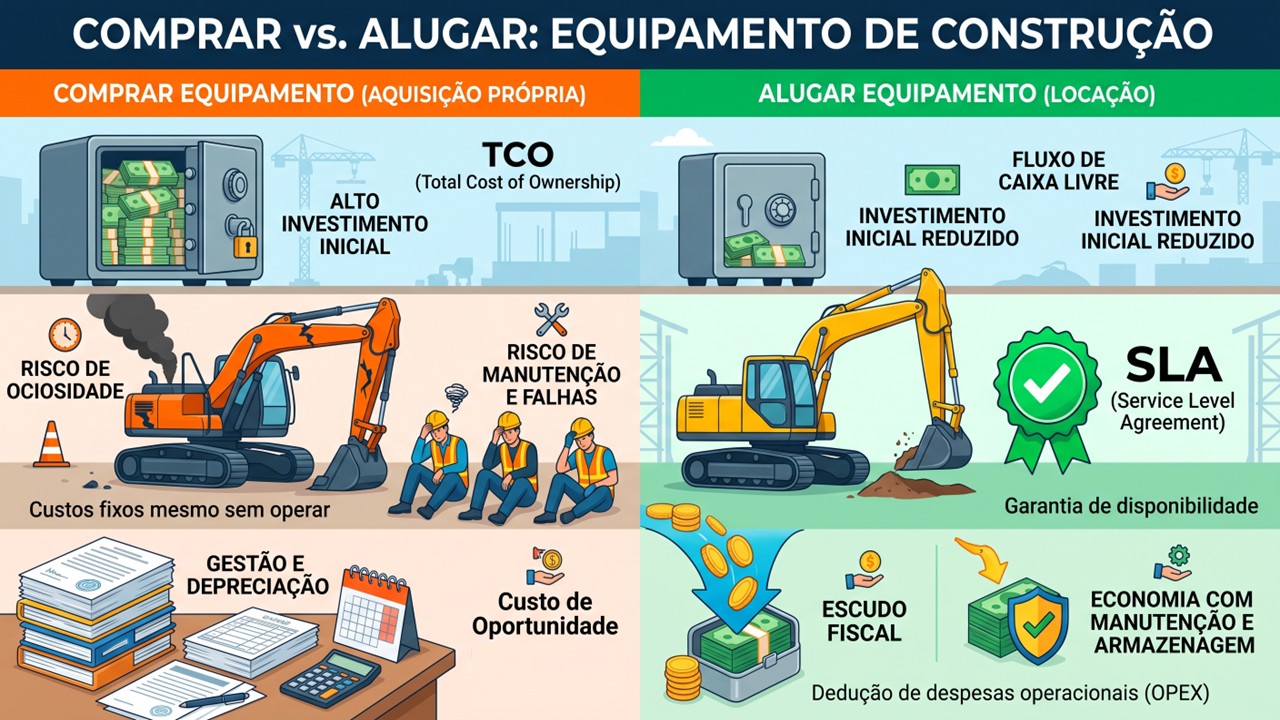
A armadilha clássica de projetos ocorre quando a análise ignora a Gestão Patrimonial, que engloba os custos indiretos de manter um equipamento próprio: controle logístico, contratação de despachantes, documentação, seguros, impostos de propriedade e aluguel de pátio. O TCO demonstra aos engenheiros que a aquisição é apenas o primeiro de uma longa esteira de desembolsos ocultos.
O cálculo completo do TCO deve considerar variáveis como:
| Termo Técnico | Definição Prática no Contexto do Projeto |
| TCO (Total Cost of Ownership) | Custo Total de Propriedade. Vai além do preço de compra, somando todos os custos diretos e indiretos de adquirir, operar, manter e desmobilizar um ativo ao longo do projeto. |
| Taxa SELIC | Taxa básica de juros da economia. Utilizada no modelo como referência da Taxa Mínima de Atratividade (TMA) para balizar o Custo de Oportunidade. |
| Deságio | A desvalorização de mercado (perda de capital) que o equipamento sofre na hora da revenda em relação ao seu preço original de aquisição. |
| Gestão Patrimonial | Custo indireto de manter um equipamento próprio: despachante, documentação, seguro, espaço de pátio e impostos de circulação/propriedade. |
| Taxa de Indisponibilidade | Percentual do tempo contratual em que a máquina própria fica parada no canteiro aguardando peças ou mecânico (quebras). Na locação, a locadora substitui a máquina rapidamente (SLA). |
| Custo Fixo de Ociosidade | Prejuízo financeiro diário da obra (ex: encarregado, soldadores, topografia) que continua sendo pago mesmo quando a máquina quebra e a produção é paralisada. |
| Risco Ociosidade | A tradução financeira da ‘Taxa de Indisponibilidade’. É o cálculo do prejuízo gerado pela equipe parada (Taxa de Indisponibilidade x Dias x Custo Fixo). |
| Custo de Oportunidade | O rendimento financeiro (lucros cessantes) que o dinheiro geraria se estivesse investido no mercado financeiro ou em capital de giro da empresa, em vez de estar imobilizado na compra da máquina. |
| Alíquota IRPJ/CSLL | Imposto de Renda e Contribuição Social. Para empresas no Lucro Real, despesas dedutíveis geram economia no imposto a pagar. |
| Escudo Fiscal Aluguel | Economia tributária gerada porque o valor integral da fatura de locação é lançado como despesa operacional, reduzindo o lucro tributável e, consequentemente, o imposto a ser pago pela empresa. |
A Realidade do Canteiro: Indisponibilidade e Risco de Ociosidade
O cálculo de viabilidade precisa incorporar a dinâmica do campo de obras por meio da Taxa de Indisponibilidade, que é a probabilidade estatística (o percentual de tempo) em que a máquina ficará inoperante aguardando manutenção ou reposição de peças.
Quando uma máquina própria falha, a produção cessa, mas o Custo Fixo de Ociosidade permanece ativo. Este custo representa o prejuízo financeiro diário gerado pela frente de serviço (encarregados, soldadores, topógrafos) que continua sendo paga integralmente sem gerar avanço físico no projeto. A tradução financeira desta paralisação é o Risco de Ociosidade, calculado pela multiplicação da taxa de indisponibilidade pelo tempo e pelo custo fixo da equipe parada.
Contratos de locação mitigam este cenário por meio de Acordos de Nível de Serviço (SLA).
Como SLA funciona em contratos de locação
O SLA (Service Level Agreement), ou Acordo de Nível de Serviço, é simplesmente a “regra do jogo” escrita no papel para proteger você quando um serviço dá errado. Considere que você alugou a Mini Escavadeira de R$ 9.500,00 por mês para a obra de dutos. No meio da tarde, a mangueira hidráulica estoura e a máquina para.
🔵Cenário 1: Sem SLA Você liga para a locadora. O atendente diz: “Puxa, que azar. Nosso mecânico está em outra cidade hoje, vamos tentar mandar ele aí amanhã à tarde ou depois de amanhã”. A sua equipe (operador, soldador, encarregado) fica parada cruzando os braços. A locadora está tranquila, mas o prejuízo do Custo de Ociosidade (R$ 1.500/dia) está saindo do seu bolso.
🟢Cenário 2: Com um SLA bem feito no Contrato Você assinou um contrato que possui um anexo chamado “SLA de Manutenção”. Lá está escrito:
- Tempo de Resposta: A locadora tem 4 horas para enviar um mecânico ao canteiro após a sua ligação.
- Tempo de Solução (Máquina Reserva): Se o problema não for resolvido em 24 horas, a locadora é obrigada a colocar uma máquina igual ou superior no seu canteiro.
- Penalidade (A Multa): Se a locadora descumprir esses prazos, ela pagará uma multa de R$ 1.500,00 por dia de atraso (para cobrir a sua equipe parada) ou descontará esse valor da sua fatura mensal.
Contratos com SLA operam como uma transferência de risco, obrigando o fornecedor a garantir a substituição imediata do ativo quebrado e blindando o cronograma da obra.
Dinheiro no Tempo: Custo de Oportunidade e Deságio
O fator tempo atua como um juiz inexorável sobre a viabilidade da compra. Descapitalizar a empresa para adquirir um ativo fixo aciona imediatamente o Custo de Oportunidade, que é o rendimento financeiro, ou lucro cessante, que o dinheiro geraria se estivesse investido no mercado financeiro ou alocado no capital de giro da construtora. Em modelagens no Brasil, utilizamos a Taxa SELIC (a taxa básica de juros da economia) como referência principal para balizar esse custo invisível da imobilização.
Na via oposta do ciclo de vida, a etapa de desmobilização é severamente penalizada pelo Deságio. Trata-se da desvalorização de mercado, a perda imediata de capital que o equipamento sofre na hora da revenda em relação ao seu preço original. Essa depreciação comercial corrói o capital residual e frequentemente transforma um equipamento ocioso em um passivo de difícil liquidação.
A Engenharia Tributária e o Escudo Fiscal do Aluguel
A engenharia de custos avançada exige a integração do planejamento tributário. Empresas optantes pelo regime de Lucro Real estão sujeitas à Alíquota de IRPJ e CSLL (Imposto de Renda da Pessoa Jurídica e Contribuição Social sobre o Lucro Líquido), que incidem diretamente sobre o resultado positivo da corporação.
Para compreender a locação, é fundamental entender o que significa “deduzir a base de cálculo” desses impostos. Antes de calcular quanto de imposto a construtora deve pagar ao governo, ela subtrai de sua receita bruta todas as despesas operacionais permitidas por lei para encontrar o seu lucro contábil real. O valor pago na locação de um equipamento é considerado uma despesa 100% dedutível. Portanto, ao lançar a fatura do aluguel na contabilidade, o lucro tributável da empresa diminui artificialmente, o que reduz de forma exata e proporcional a quantia de IRPJ e CSLL que precisará ser recolhida.
Essa mecânica financeira é conhecida como Escudo Fiscal do Aluguel. Na prática, a economia gerada no não pagamento desses impostos atua como um desconto indireto que o governo dá à construtora, devolvendo uma fatia expressiva do custo do aluguel ao fluxo de caixa do projeto.
Conclusão
A imobilização de capital na compra de maquinário justifica-se tecnicamente apenas quando há previsibilidade de alocação contínua em um portfólio robusto de projetos futuros. Em contratos de prazo determinado, a locação terceiriza a manutenção, maximiza benefícios tributários e protege a linha de base do cronograma. No gerenciamento de projetos de alta complexidade, o verdadeiro lucro não reside nos ativos pesados que a empresa acumula no pátio, mas nos riscos invisíveis que ela inteligentemente evita assumir.